সরকারের বিরুদ্ধে ৩১ ব্যাংকের 'ডিজিটাল বিদ্রোহ'
দেশের অন্তত ৩১টি ব্যাংকের এটিএম, ডেবিট-ক্রেডিট কার্ড এবং ডিজিটাল লেনদেনের নিয়ন্ত্রণ করে আইটি কনসালটেন্টস পিএলসি (আইটিসি) বা 'কিউ-ক্যাশ' নামের একটি পেমেন্ট কনসোর্টিয়াম। এই মূল প্রতিষ্ঠানটির কলকাঠি ঘোরে মাত্র তিন পক্ষের হাতে—লাবিব গ্রুপের চেয়ারম্যান সালাউদ্দিন আলমগীর, কোম্পানিটির মূল উদ্যোক্তা ড. কাজী সাইফুদ্দিন মুনির এবং হংকংভিত্তিক বিনিয়োগ প্রতিষ্ঠান রিজেন্ট প্যাসিফিক লিমিটেড ও সিঙ্গাপুরভিত্তিক সিস ক্যাপিটালের ইশারায়।
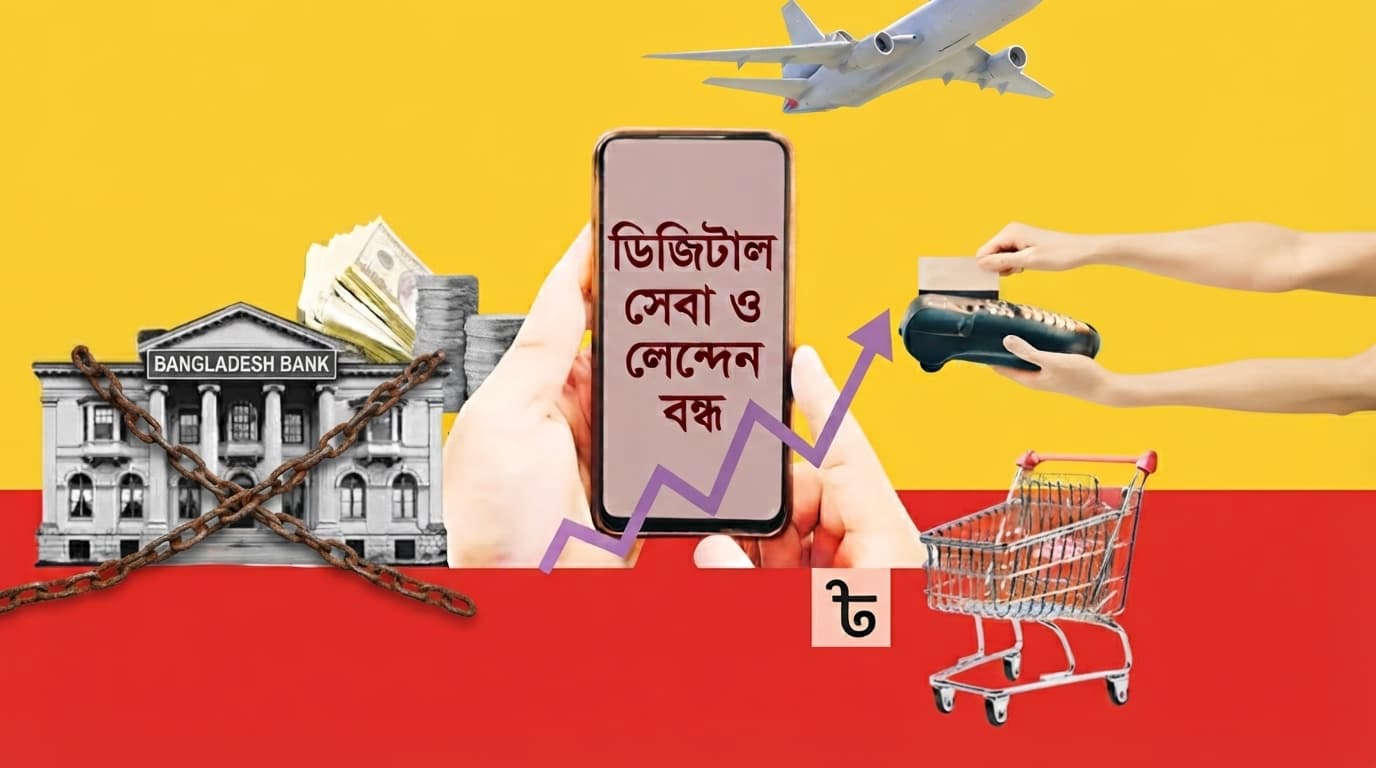
দেশের ৩১টি ব্যাংক সরকারকে না জানিয়ে তাদের সকল ডিজিটাল সেবা ও লেনদেন বন্ধ করে দিয়েছে। গত ৪ অক্টোবর থেকে শুরু হওয়া এই অচলাবস্থা শেষ হবে ১০ অক্টোবর দুপুর ১২টায়। এর ফলে দেশে দৈনিক ৩৫ হাজার থেকে ৩৭ হাজার কোটি টাকার অনলাইন ব্যবসা সংক্রান্ত অর্থ এক ব্যাংক থেকে আরেক ব্যাংকে স্থানান্তর বা পাওনা পরিশোধ পুরোপুরি থেমে গেছে। ৩১টি ব্যাংক হলেও অন্য ব্যাংকগুলো এসব ব্যাংকের সাথে অনলাইন লেনদেন করতে না পারায় গোটা ব্যাংকিং খাত কার্যত ধসে পড়েছে। জাতীয় নির্বাচনের মাত্র সাড়ে সাত মাসের মাথায় পুরো ব্যবসাবাণিজ্য ও অর্থনীতিকে খাদের কিনারায় ফেলে দিয়ে নতুন একটি সরকারের বিরুদ্ধে যেন এক নীরব বিদ্রোহ দেগে দিয়েছে দেশের ৩১টি ব্যাংক।
বাংলাদেশে অনলাইনে প্রতিদিন প্রায় ৩৭ হাজার কোটি টাকার মতো লেনদেন হয়। এই ব্যবস্থা বন্ধ হয়ে যাওয়ার অর্থ হলো—দেশের আমদানি-রপ্তানির বিল পরিশোধ, ব্যবসায়িক নগদ প্রবাহ থেকে শুরু করে সব ধরনের ব্যাংকিং লেনদেনে পক্ষাঘাত সৃষ্টি হওয়া। কারণ, বড় বড় বাণিজ্যের ক্ষেত্রে এখন আর কেউ নগদ টাকা আদান-প্রদান করে না, বরং ব্যাংক ট্রান্সফার, আরটিজিএস বা বিএফটিএনের মতো রিয়েল টাইম সেবার ওপরই তারা নির্ভরশীল।
বড় বাণিজ্যের পাশাপাশি রয়েছে সাধারণ মানুষের নিত্যদিনকার জিম্মিদশা। দেশে বর্তমানে ৩ কোটি ২০ লাখ সাধারণ গ্রাহকের হাতে রয়েছে ৫ কোটির বেশি ডেবিট ও ক্রেডিট কার্ড। চাকরিজীবী বা ছোটখাটো ব্যবসায়ী—নগরজীবনের সবার সাথে এই প্লাস্টিক মানি এখন আষ্টেপৃষ্ঠে জড়িয়ে। কাঁচাবাজার বা সুপারশপ, মুমূর্ষু রোগীর হাসপাতালের বিল মেটানো বা বিদেশে যেকোনো সেবার মূল্য পরিশোধ, সব জায়গাতেই নির্ভরতা এই কার্ডের ওপর। প্রতিদিন এই কার্ডগুলোর মাধ্যমেই হাতবদল হয় অন্তত দুই হাজার কোটি টাকা।
প্রশ্ন হলো, দেশের মানুষের এই অপরিহার্য আর্থিক লাইফলাইনকে সাত দিনের জন্য কেটে দেওয়ার এই হঠকারী সিদ্ধান্ত কোন শক্তির জোরে চাপিয়ে দেওয়া হলো?
দেশের অন্তত ৩১টি ব্যাংকের এটিএম, ডেবিট-ক্রেডিট কার্ড এবং ডিজিটাল লেনদেনের নিয়ন্ত্রণ করে আইটি কনসালটেন্টস পিএলসি (আইটিসি) বা 'কিউ-ক্যাশ' নামের একটি পেমেন্ট কনসোর্টিয়াম। এই মূল প্রতিষ্ঠানটির কলকাঠি ঘোরে মাত্র তিন পক্ষের হাতে—লাবিব গ্রুপের চেয়ারম্যান সালাউদ্দিন আলমগীর, কোম্পানিটির মূল উদ্যোক্তা ড. কাজী সাইফুদ্দিন মুনির এবং হংকংভিত্তিক বিনিয়োগ প্রতিষ্ঠান রিজেন্ট প্যাসিফিক লিমিটেড ও সিঙ্গাপুরভিত্তিক সিস ক্যাপিটালের ইশারায়। স্রেফ ‘সিস্টেম উন্নত বা আপগ্রেড’ করার একটি খোঁড়া ও অবিশ্বাস্য অজুহাত সামনে এনে এই কনসোর্টিয়ামের ছত্রছায়ায় ৩১টি ব্যাংক দেশের লেনদেন ব্যবস্থাকে ৭ দিনের জন্য আটকে দিয়েছে। খোদ সরকার কিছুই জানে না, অন্ধকারে রাখা হয়েছে বাংলাদেশ ব্যাংককেও—একতরফা সিদ্ধান্তে পুরো দেশটাকে জিম্মি করা কোনোভাবেই সাধারণ টেকনিক্যাল ব্রেকডাউন বা ব্যবসায়িক ব্যর্থতা হতে পারে না। এটি একটি সরাসরি ডিজিটাল নাশকতার সমতুল্য।
এই চরম ধৃষ্টতার আর্থিক মাপকাঠিটা একবার ভাবুন! টানা ৭ দিনের এই ডিজিটাল বিপর্যয়ের মধ্যে অন্তত ৫ দিন ছিল নিয়মিত ব্যাংকিং লেনদেনের কর্মদিবস। দিনে ৩৭ হাজার কোটি টাকা হিসাবে কেবল এই পাঁচ দিনেই অনলাইনে অন্তত ১ লাখ ৮৫ হাজার কোটি টাকার বাণিজ্য মুখ থুবড়ে পড়েছে। বাকি দুদিন সাপ্তাহিক ছুটি (শুক্র ও শনিবার) থাকলেও সে সময়ে অনলাইন পেমেন্ট বা ডেবিট-ক্রেডিট কার্ডের নিরবচ্ছিন্ন সেবাগুলো চালু থাকে; হিসাব বলছে, ছুটির এ দুদিনে অন্তত ১০ হাজার কোটি টাকার হাতবদল হয়। সব মিলিয়ে আইটি কনসালটেন্টস পিএলসির (আইটিসি) একতরফা পদক্ষেপে এই ৭ দিনে দেশের প্রায় দুই লাখ কোটি টাকার ব্যাংকিং লেনদেন স্থবির করে দেওয়া হয়েছে।
এত বিশাল আর সর্বনাশা এক অচলাবস্থা ব্যাংকগুলো তাদের গ্রাহককে জানিয়েছে স্রেফ একটি সাদামাটা খুদে বার্তা বা এসএমএসের মাধ্যমে! একে অবহেলা বলা যায় না, এটি গ্রাহকের সাথে পাশবিক রসিকতা। আপনার ফোনের ইনবক্স এখন বিজ্ঞাপনের এক ডাস্টবিন। এক যুগ আগে এপেক্স বা বাটা থেকে জুতো কিনেছিলেন কিংবা ডমিনোজে পিৎজা খেয়েছিলেন—তাদের বিজ্ঞাপন সারাদিন ইনবক্স ভরে ফেলে। কোনো এক অলস দুপুরে হয়তো অনলাইনে ফুডপান্ডায় একটা টয়লেট ক্লিনার কিনেছিলেন—ওরা এখন এসএমএস পাঠিয়ে আপনার জীবনটাই একেবারে 'ক্লিন' করে ফেলার জোগাড় করে। এর মধ্যে অর্বাচীন ঘটকেরা সুযোগ পেলেই সুন্দর পাত্র বা পাত্রীর বিয়ের প্রস্তাব দেয়, আর নরসিংদী থেকে কেরানীগঞ্জ কিংবা মাওয়ায় পদ্মার খরস্রোতা পানির ভেতরেও প্লট বিক্রির জঞ্জাল হয়ে থাকা মেসেজ তো নিত্যদিনের।
এই হাজারো আবর্জনা আর অপ্রয়োজনীয় বিজ্ঞাপনের ভেতরে আগামী ৭ দিনের জন্য লেনদেন বন্ধ থাকার নীরস একটা বিজ্ঞপ্তি কেউ পড়ে দেখবে—তার বিন্দুমাত্র চান্স কি আদৌ ছিল? একেবারেই শূন্য। প্রিয় স্ত্রী কিংবা বয়স্ক বাবা-মাকে মুমূর্ষু অবস্থায় হাসপাতালে রেখে বিল দিতে গিয়ে কোনো গ্রাহক যদি আবিষ্কার করে যে তাঁর কার্ড বা অনলাইন চলছে না, নগদ টাকার অভাবে চিকিৎসাবঞ্চিত সেই মানুষের যদি হার্ট অ্যাটাক হয়ে যায়, সেই মর্মান্তিক ঘটনার বিলটা কি ব্যাংকের পরিচালনা পর্ষদ মেটাবে? ন্যূনতম মানবিক দায়বোধ থাকলে তা এদেরই মেটানো উচিত।
আজকের আধুনিক প্রযুক্তি আর ডিজিটাল বিশ্বে টানা ৭ দিন একটি রাষ্ট্রের প্রধান ব্যাংকিং সেবা বন্ধ থাকা প্রযুক্তিগত ও অর্থনৈতিক উভয় দিক থেকেই রীতিমতো অকল্পনীয়। উন্নত বিশ্বে কোর ব্যাংকিং সলিউশন বা সফটওয়্যার আপগ্রেডের দরকার পড়লে গভীর রাতে মাত্র কয়েক ঘণ্টার 'ডাউনটাইম' নেওয়া হয় এবং সে সময় সমান্তরালভাবে সম্পূর্ণ বিকল্প (রিডানডেন্সি) সার্ভার শতভাগ সচল থাকে।
এমন ধৃষ্টতা ভারত বা বিশ্বের অন্য কোনো দেশে দেখানো হলে তার পরিণতি হতো বীভৎস। ভারতে এমন বিভ্রাট ঘটলে দেশটির কেন্দ্রীয় ব্যাংক আরবিআই (RBI) তাৎক্ষণিক শাস্তিমূলক পদক্ষেপ নিত। আউটটাইম এবং ডাউনটাইম সংক্রান্ত কড়া গাইডলাইনের কারণে এই ভারতের মাটিতে ডিজিটাল গাফিলতির দায়ে মহাশক্তিশালী এইচডিএফসি ব্যাংককে নতুন ক্রেডিট কার্ড বা কোনো ধরনের নতুন ব্যবসা করার ওপর কঠোর নিষেধাজ্ঞা চাপানো হয়েছিল। দেশটিতে সাত দিন ইউপিআই ও কার্ড অচলাবস্থায় থাকলে পুরো খুচরা বাজার ধসে পড়তো, ভারতজুড়ে জনবিক্ষোভ ছড়িয়ে পড়তো এবং আরবিআই সরাসরি এসব ব্যাংক বোর্ড বাতিল করে নিজেদের প্রশাসক বসিয়ে দিতো।
যুক্তরাষ্ট্রে এমন হলে সেখানকার নিয়ন্ত্রক সংস্থাগুলো—ফেডারেল রিজার্ভ থেকে সিএফপিবি—জরুরি তদন্ত সাপেক্ষে 'সিস্টেমেটিক রিস্ক' বা কাঠামো ধসিয়ে দেওয়ার মতো চরম ঝুঁকিপূর্ণ অপরাধে এই ব্যাংক মালিকদের কোটি কোটি ডলারের জরিমানা ধরিয়ে দিতো। এছাড়া চরম আর্থিক ক্ষতির শিকার মানুষ বা ব্যবসাপ্রতিষ্ঠান ক্ষতিপূরণ আদায়ে সম্মিলিত মামলার পাহাড় বানিয়ে ব্যাংকের অস্তিত্বই নিশ্চিহ্ন করে ছাড়তো। আর ইউরোপ কিংবা যুক্তরাজ্য হলে এমন আইনের লঙ্ঘনের দায়ে ব্যাংক নির্বাহীদের চিরজীবনের মতো পেশা থেকেই ঘাড় ধরে নিষিদ্ধ করা হতো।
কিন্তু আশ্চর্যের বিষয় হচ্ছে, দুনিয়ার অন্য স্বাভাবিক দেশে ভূমিকম্প হয়ে যাওয়ার মতো এই চরম ভোগান্তিতেও আমাদের দেশে কিছুই হয়নি। অর্থনীতি যেখানে রক্তশূন্যতায় ভুগছে, তখন আমাদের সরকার ও নীতি-নির্ধারকরা নিশ্চুপ; চরম পক্ষাঘাতগ্রস্ত একটা ব্যবস্থার মাঝে সরকারের নীতিনির্ধারকদের যেন সামান্যতম বাতাসও গায়ে লাগেনি! আমাদের রাজনৈতিক নেতৃত্বের বিচ্ছিন্নতাও একই সমান্তরালে খাপ খেয়ে গেছে। দেশের মানুষ যখন হাসপাতালে বিল দিতে না পারায় বা আমদানি বন্ধ থাকায় নাভিশ্বাসে মরছে, ঠিক তখনই হয়তো জামায়াতে ইসলামীর আমির ডা. শফিকুর রহমান সাহেব কোনো এক চমৎকার মঞ্চে বসে সুন্দর ও প্রমিত বাংলায় জাতিকে মননশীল ছবক দিয়ে যাচ্ছেন। কোটি মানুষের এই রক্তক্ষরণ বা অর্থনৈতিক জিম্মিদশা রাজনৈতিক কোনো বয়ানেই উঠে আসেনি।
আইনে কী আছে আর কেন্দ্রীয় ব্যাংক কতটা কাপুরুষ?
প্রায় দুই লাখ কোটি টাকা আটকে দেওয়া এই ডিজিটাল অচলাবস্থার পরও খোদ নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংকের গভর্নরের নখদন্তহীন অবস্থান সবচেয়ে বেশি হতাশাজনক। এই চরম অরাজকতায় দায়ী ব্যাংকগুলোর পর্ষদ ভেঙে আইনের ভয়ংকর রূপ দেখানোর পরিবর্তে বাংলাদেশ ব্যাংক এক হাস্যকর প্রেস বিজ্ঞপ্তিতে মৃদু 'ক্ষোভ ও তিরস্কার' উগরে দিয়েই দায়িত্ব পালন করেছে। অথচ, দেশের আর্থিক লাইফলাইনে হাত দেওয়া এই ব্যাংক মালিক ও মাফিয়াদের বিষদাঁত একেবারে সমূলে উপড়ে ফেলার পর্যাপ্ত আইন ও ব্রহ্মাস্ত্র গভর্নরের হাতেই দেওয়া আছে।
দেশের ‘পেমেন্ট অ্যান্ড সেটেলমেন্ট সিস্টেমস অ্যাক্ট’ এবং 'ব্যাংক ও আর্থিক প্রতিষ্ঠানের তথ্যপ্রযুক্তি নিরাপত্তা গাইডলাইন' স্পষ্টভাবে এই সিদ্ধান্তে পদদলিত হয়েছে। বাংলাদেশ ব্যাংকের সরাসরি নির্দেশে পরিষ্কার বলা আছে—যেকোনো বিপর্যয়ে ব্যাংকিং সেবা অব্যাহত রাখার জন্য অত্যাবশ্যকীয়ভাবে ‘বিজনেস কন্টিনিউটি প্ল্যান’ এবং সমান্তরাল ‘ডিজাস্টার রিকভারি সাইট’ সচল রাখতে হবে। এর কোনো ব্যত্যয় ঘটিয়ে কয়েক ঘণ্টা কেন, এক মিনিটের জন্যও সেবা বিঘ্নিত করা রীতিমতো বড়সড় আইনি অপরাধ।
এর থেকেও বড় আইন লুকানো রয়েছে 'ব্যাংক কোম্পানি আইন, ১৯৯১'-এ। এ আইনের ৪৫ এবং ৪৬ নম্বর ধারায় বলা হয়েছে, জনস্বার্থ বা আমানতকারীর ক্ষতি সাধন করার মতো কোনো কার্যক্রম পরিলক্ষিত হলে কেন্দ্রীয় ব্যাংক সেই ব্যাংকের পুরো পরিচালনা পর্ষদ বাতিল থেকে শুরু করে ব্যাংকের এমডি ও ডিএমডিদের অবিলম্বে তাদের পদ থেকে অপসারণ করার সর্বময় ক্ষমতা রাখে। সেই সাথে, ১০৯ নম্বর ধারা প্রয়োগ করে সংশ্লিষ্টদের ওপরে চরমমাত্রায় মোটা অঙ্কের জরিমানার খড়্গ বসিয়ে তাদের ব্যবসায়িক মেরুদণ্ড চুরমার করে দেওয়ার ক্ষমতা এই কেন্দ্রীয় ব্যাংক ও গভর্নরের এখতিয়ারে।
অথচ এই ক্ষমতাহীন প্রদর্শন কেবল প্রমাণ করে দেশের নীতি-নির্ধারকরা কেবল ‘ক্যাশলেস অর্থনীতি’র মেকি গল্প এবং ডিজিটাল ভিশনের চশমা চোখে এঁটে আমানতকারীদের শুধু বিভ্রান্ত করতে পারেন। কেন্দ্রীয় ব্যাংকের অভ্যন্তরেই এসব ক্ষমতাধর ব্যাংক মালিক ও ব্যবসায়িক গ্রুপগুলোর দালালরা ঘাপটি মেরে বসে আছে, যারা ন্যূনতম আইনি পদক্ষেপ বা শাস্তিমূলক ব্যবস্থাও গ্রহণ করতে দিচ্ছে না। ৩১টি ব্যাংকের মাধ্যমে একটা জাতির দুই লাখ কোটি টাকার অর্থনীতি স্তব্ধ করে দেওয়ার এই নির্লজ্জ ধৃষ্টতা আরেকবার চোখে আঙুল দিয়ে দেখিয়ে দিচ্ছে, বাংলাদেশের রাষ্ট্রকাঠামোতে আমানতকারীরা ন্যূনতম কোনো অধিকার নিয়ে থাকা মানুষ নন; তারা এস আলম, নাবিল, কিম্বা লাবিব গ্রুপের মতো লুটেরাদের হাতে মুনাফা লুটে নেওয়ার কেবল এক একটি জ্যান্ত পণ্য ছাড়া আর কিছুই নন।
____
*লেখক: সম্পাদক, ঢাকা পেপারস।
ইমেইল: [email protected]